 Article rédigé parValentin MarchandPrésident Fondateur
Gestion active et gestion passive : définitions
Stock picking, ETF, OPCVM : il n'est pas toujours aisé de distinguer ce qui relève de la gestion active et de la gestion passive. Définissons d'abord les termes.
La gestion active
La gestion active consiste à ce que le gérant choisisse grâce à ses compétences financières et son analyse les actions et obligations susceptibles de faire mieux que les indices (CAC 40, S&P 500, etc.) et à arbitrer afin de maximiser les rendements.
Pour y parvenir, une équipe de gérants et d'analystes sélectionne des titres, arbitre entre les positions et cherche à saisir les bons moments d'achat ou de vente.
Cette expertise a un coût : les frais annuels d'un fonds actif se situent souvent entre 1,5 % et 2 %, parfois assortis d'une commission de surperformance.
Un particulier peut aussi gérer activement en achetant par exemple lui-même des actions (stock picking) pour constituer son propre portefeuille.
La gestion passive
La gestion passive ne cherche pas à battre le marché, mais à le suivre fidèlement. Un fonds indiciel ou un ETF réplique ainsi la composition d'un indice comme le CAC 40 ou le MSCI World, en détenant les mêmes titres dans les mêmes proportions.
Résultat : des frais très réduits, souvent autour de 0,3 % par an pour les actions et une performance qui suit celle de l'indice.
À noter : il existe également des ETF actifs. L'ETF est avant tout une structure juridique avec ses caractéristiques propres : un fonds d'investissement émis par des sociétés de gestion. Sa particularité tient au fait qu'il est coté en continu : vous pouvez donc l'acheter ou le vendre tout au long de la journée.
Tableau comparatif entre gestion active et gestion passive
| Gestion passive | Gestion active | |
|---|---|---|
| Objectif | Répliquer un indice | Surperformer un indice |
| Méthode | Fonds indiciels, ETF passifs | Stock picking, arbitrages, ETF actifs |
| Frais annuels indicatifs des fonds | ~ 0,3 % | ~ 1,5 à 2 % (+ commission de surperformance éventuelle) |
| Ce qu'on obtient | La performance du marché, moins les frais | Une chance de battre le marché |
| Risque | Suivre le marché, même à la baisse | Faire moins bien que le marché sur le long terme |
- Gestion passive
- Répliquer un indice
- Gestion active
- Surperformer un indice
- Gestion passive
- Fonds indiciels, ETF passifs
- Gestion active
- Stock picking, arbitrages, ETF actifs
- Gestion passive
- ~ 0,3 %
- Gestion active
- ~ 1,5 à 2 % (+ commission de surperformance éventuelle)
- Gestion passive
- La performance du marché, moins les frais
- Gestion active
- Une chance de battre le marché
- Gestion passive
- Suivre le marché, même à la baisse
- Gestion active
- Faire moins bien que le marché sur le long terme
Un choix de gestion variable selon votre profil patrimonial
Le choix entre gestion passive et gestion active ou une combinaison des deux peut concerner des patrimoines en construction comme conséquents.
Une gestion passive à privilégier pour les patrimoines en construction
Pour un patrimoine de moins de 250 000 € et sur un horizon de placement long terme, privilégier la gestion passive fait sens dès lors que vous ne souhaitez pas vous imposer la charge mentale d'une gestion active et que vous voulez limiter les frais.
Certains particuliers s'intéressent de près aux marchés financiers et disposent de solides compétences financières. Performer en gestion active se révèle pourtant difficile sur le long terme. En effet, selon les études Spiva, plus de 90 % des fonds sous-performent leurs indices sur 20 ans.
Si vous souhaitez investir en gestion active, en sélectionnant vos propres actions par exemple, l'idéal est de la limiter à une part raisonnable de votre portefeuille (de l'ordre de 10 à 20 % par exemple).
Si vous sélectionnez vous-même des fonds actifs, le choix peut par ailleurs se révéler complexe, car il faut arbitrer entre la performance affichée, les frais et la qualité des fonds, tout en limitant votre exposition aux risques.
Vous pouvez aussi prendre attache auprès d'un gestionnaire de patrimoine pour vous aider à constituer un portefeuille équilibré et limiter les risques.
Le duo gestion active et gestion passive : l'idéal pour des patrimoines plus conséquents ?
Un patrimoine plus conséquent (gestion privée, gestion de fortune) vous ouvre nécessairement plus de possibilités d'investissement, via l'assurance-vie luxembourgeoise notamment.
Les opportunités en gestion active pour un patrimoine conséquent
- faire mieux que les indices et pouvoir arbitrer plus facilement pour limiter le risque de pertes (en cas de krach par exemple) ;
- investir sur des thèmes spécifiques ou de petites capitalisations absentes des grands indices ;
- financer certains États via des obligations en direct ;
La gestion active vous donne ainsi une plus grande liberté dans le choix de vos investissements et vous permet de construire un portefeuille sur mesure.
Les points de vigilance en gestion active pour une clientèle patrimoniale
- l'équilibre du portefeuille : il est essentiel de constituer un socle en gestion passive ;
- le choix des enveloppes fiscales : l'assurance-vie luxembourgeoise est l'enveloppe de référence du fait de son univers d'investissement extrêmement large et de son cadre fiscal unique en Europe ;
- les frais plus conséquents, qui cumulés à long terme peuvent rogner le gain de performance de la gestion active ;
- la sélection des fonds d'investissement en gestion active : il faut être attentif à la fois aux frais, aux performances et à la qualité des fonds choisis.
Opposer gestion active et gestion passive n'est donc pas la meilleure réponse : les deux ont leurs avantages et leurs inconvénients, l'important reste la cohérence globale de votre stratégie patrimoniale (objectifs, choix des enveloppes fiscales).
Chez Maison Blanche Patrimoine, nous intégrons la gestion active dans notre allocation patrimoniale (obligations et actions en direct, fonds d'investissement spécialisés en gestion active) en accord avec vos objectifs patrimoniaux.
L'approche du cabinet : l'arbitrage entre gestion active et gestion passive
Chaque situation patrimoniale est différente, mais notre philosophie d'investissement repose sur un socle de gestion passive agrémenté de gestion active.
Le cœur en gestion passive
Le cœur du portefeuille est bâti sur des ETF à faibles frais qui offrent une exposition large et diversifiée aux grands marchés mondiaux (actions internationales, obligations). Ce socle capte la performance des marchés au coût le plus bas possible.
Les satellites en gestion active
Autour de ce cœur, des poches ciblées en gestion active viennent chercher une performance supplémentaire : petites et moyennes capitalisations européennes, dette émergente, obligations convertibles, fonds flexibles patrimoniaux.
Ici, nous acceptons des frais plus élevés, mais uniquement parce que le potentiel de performance les justifie.
Au-delà des marchés cotés
La gestion active ne se limite pas aux marchés financiers. Une part du patrimoine peut être orientée vers des actifs non cotés : SCPI, private equity, or physique afin de diversifier votre portefeuille.
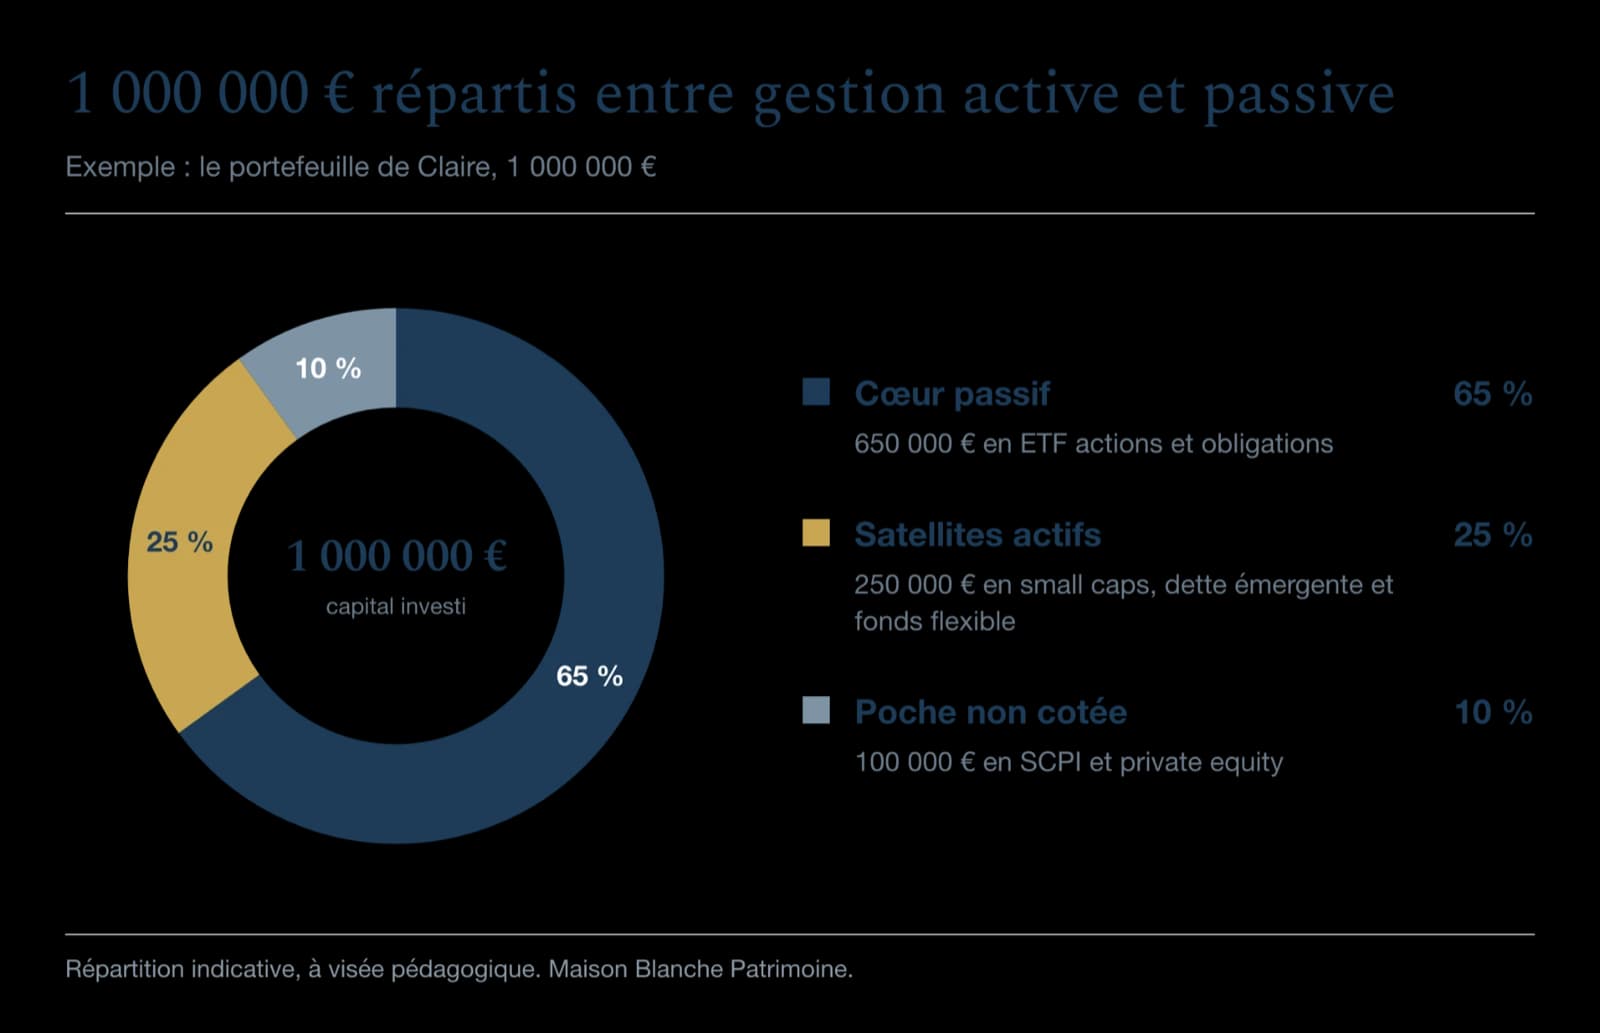
Exemple : l'allocation de Claire, dirigeante de PME, un socle de gestion passive agrémenté de gestion active
Claire, 46 ans, dirige une PME. Elle souhaite placer 1 000 000 € sur un horizon d'une dizaine d'années, avec un profil équilibré.
Son allocation combine gestion passive et active au sein d'une assurance-vie luxembourgeoise principalement :
- Cœur passif (~65 %, soit 650 000 €) : ETF actions monde et ETF obligataires, pour une exposition diversifiée à bas coût. Rendement cible : 5 à 7 % sur le long terme.
- Satellites actifs (~25 %, soit 250 000 €) : un fonds de petites capitalisations européennes dans des secteurs qui ont du sens pour elle (transition énergétique, santé), un fonds de dette émergente et un fonds flexible.
- Poche non cotée (~10 %, soit 100 000 €) : SCPI et private equity, pour diversifier hors marchés cotés.
Vous souhaitez faire le point sur votre stratégie patrimoniale ? Nous étudions votre situation lors d'un premier échange de 45 min à 1 h, en visioconférence ou à notre cabinet confidentiel et sans engagement : réserver mon entretien.