 Article rédigé parSébastien DemangeConseiller Gestion de Fortune
Crédit lombard : fonctionnement
Le mécanisme du crédit lombard ressemble à celui d'une hypothèque sur un bien immobilier, sauf qu'ici, la garantie n'est pas immobilière mais constituée par vos titres financiers (actions, obligations, OPCVM, ETF).
Pour bien le comprendre, il est essentiel de maîtriser la notion de Loan To Value (LTV).
Le ratio Loan To Value (LTV)
Le montant du prêt accordé par la banque dépend d'un ratio d'endettement appelé LTV : le rapport entre le prêt accordé et la valeur des actifs mis en garantie. Le montant prêté est donc directement lié à la qualité de vos actifs (liquidité, diversification, volatilité) et à l'appréciation de l'établissement prêteur.
Chez Maison Blanche Patrimoine, nos partenaires peuvent proposer une LTV de l'ordre de 70 % à 75 % des actifs nantis (voire davantage dans certains cas), à partir de 250 000 € de capital. Concrètement, avec 500 000 € d'actifs et une LTV de 70 %, un crédit lombard d'environ 350 000 € pourra être accordé selon la qualité du portefeuille.
La mise en place d'un crédit lombard nécessite de bien définir votre stratégie patrimoniale en amont. C'est précisément le rôle de notre cabinet : étudier la pertinence de l'opération, négocier les conditions et coordonner la structuration globale.
Quelle quotité selon les actifs nantis ?
La LTV n'est pas un chiffre unique : la banque applique une quotité à chaque ligne du portefeuille selon sa liquidité et sa volatilité, puis en déduit la capacité d'emprunt globale. Les ordres de grandeur ci-dessous sont ceux que nous observons chez nos partenaires ; chaque établissement a sa propre grille.
| Actif nanti | Quotité indicative | Pourquoi |
|---|---|---|
| Liquidités, fonds monétaires | 90 à 100 % | Aucune volatilité, liquidité immédiate. |
| Obligations d'État et investment grade | 70 à 90 % | Volatilité faible, marché profond. |
| Fonds et ETF diversifiés | 60 à 75 % | Diversification intégrée, valorisation quotidienne. |
| Actions de grandes capitalisations | 50 à 70 % | Liquides mais volatiles ; décote sur les lignes concentrées. |
| Produits structurés, obligations haut rendement | 30 à 60 % | Liquidité secondaire limitée, valorisation moins fréquente. |
| Petites capitalisations, private equity, cryptomonnaies | 0 à 30 % | Illiquides ou très volatils, souvent exclus de l'assiette. |
Sur un contrat d'assurance-vie luxembourgeois investi de façon équilibrée, la quotité globale ressort ainsi le plus souvent entre 60 % et 75 %. Un portefeuille construit en amont dans l'optique du crédit (part obligataire, lignes diversifiées, peu d'actifs illiquides) emprunte davantage, à meilleur taux.
Le fonctionnement en 5 étapes
- Analyse des actifs mis en garantie. La banque étudie le portefeuille : nature des actifs, concentration, volatilité, liquidité, qualité globale de l'allocation. Un portefeuille diversifié (obligations, actions, ETF) est généralement plus facile à financer qu'un portefeuille concentré sur quelques lignes volatiles.
- Détermination du montant finançable. La banque applique le ratio LTV : 70 % à 75 % de la valeur du portefeuille en moyenne.
- Nantissement. Une fois le montant validé, les actifs sont juridiquement nantis au profit de la banque. Ils restent investis et continuent de fructifier, mais peuvent être saisis en cas de défaillance.
- Déblocage et mise à disposition des fonds. Les liquidités sont versées intégralement, ou mises à disposition via une ligne de crédit dans laquelle vous puisez selon vos besoins.
- Suivi du prêt dans le temps. La banque suit en permanence le ratio entre le prêt et les actifs nantis. En cas de baisse importante de la valeur des actifs, elle peut demander des garanties supplémentaires (appel de marge).
Un levier idéal pour les clients patrimoniaux
Le crédit lombard s'adresse à des clients disposant déjà d'un patrimoine financier significatif, qui souhaitent financer un projet ou maintenir leur train de vie sans désinvestir leur capital. Il est particulièrement pertinent pour :
- un entrepreneur après cession : il dispose d'une liquidité importante et peut s'appuyer sur cette base pour financer ses projets sans ré-imposer la liquidité reçue ;
- un client détenant un contrat d'assurance-vie luxembourgeois ou un portefeuille financier conséquent ;
- une famille avec un capital financier important qui souhaite financer l'achat d'une résidence secondaire ou d'un appartement pour un enfant, sans toucher au capital investi.
Les avantages du crédit lombard
Le principal atout du crédit lombard est qu'il permet de financer un projet sans désinvestir. Le capital investi continue de générer des revenus et de fructifier. C'est aussi un moyen de :
- préserver une stratégie patrimoniale : on évite de remettre en cause une allocation construite dans la durée ;
- ne pas vendre ses actifs au mauvais moment : notamment en cas de marchés baissiers ;
- conserver les actifs générateurs de revenus (coupons d'obligations, distributions de SCPI, dividendes) ;
- bénéficier d'une grande souplesse pour financer des projets personnels ou réinvestir une partie des fonds reçus sur d'autres actifs.
Chez Maison Blanche Patrimoine, nous combinons fréquemment la souplesse et la sécurité de l'assurance-vie luxembourgeoise avec le levier du crédit lombard pour financer les projets patrimoniaux de nos clients.
Les points de vigilance à connaître
Le crédit lombard reste un outil exigeant. Il présente des avantages réels, mais plusieurs points appellent à la vigilance :
- un portefeuille trop volatil ou concentré peut réduire fortement la capacité d'emprunt ;
- le coût du crédit : les taux sont indexés sur les taux interbancaires (Euribor, €STR en zone euro), augmentés d'une marge commerciale, avec des modalités variables selon les banques et les montants ;
- le risque de baisse de marché : si la valeur du portefeuille recule trop fortement, la banque peut exiger des garanties supplémentaires (appel de marge) ;
- le crédit lombard doit s'inscrire dans une stratégie patrimoniale globale : projets précis, horizon de placement, composition du patrimoine, niveau de risque accepté.
L'appel de marge, concrètement
Le contrat de crédit fixe une LTV maximale. Si les marchés baissent et que le rapport entre le prêt et la valeur des actifs nantis dépasse ce seuil, la banque émet un appel de marge : vous disposez d'un délai court, de quelques jours à quelques semaines selon les établissements, pour revenir dans les clous. Trois réponses sont possibles : apporter des liquidités ou des titres supplémentaires en garantie, rembourser une partie du crédit, ou laisser la banque vendre une fraction du portefeuille. C'est ce dernier scénario qu'il faut éviter, car il revient à céder au pire moment.
La parade est simple à énoncer : ne jamais emprunter au maximum de la quotité autorisée. Avec une LTV contractuelle de 75 % et un tirage limité à 50 %, le portefeuille peut reculer d'un tiers avant qu'un appel de marge ne se déclenche. C'est la marge de sécurité que nous recommandons dans la plupart des dossiers, et que le simulateur en bas de page permet de tester.
Crédit lombard et assurance-vie luxembourgeoise
Le crédit lombard peut être adossé à un compte-titres ou à un contrat d'assurance-vie, français ou luxembourgeois. En pratique, c'est sur l'assurance-vie luxembourgeoise que le montage est le plus efficace, pour trois raisons.
- Une garantie simple à prendre. Le contrat est nanti au profit de la banque (ou fait l'objet d'une délégation de créance). Au Luxembourg, la banque dépositaire du contrat est souvent la banque prêteuse : elle voit les actifs en temps réel, ce qui simplifie l'analyse et raccourcit les délais.
- Des quotités plus élevées. Les banques luxembourgeoises sont habituées à ce type de financement et acceptent des LTV de 60 à 75 %, là où une banque française retient souvent 50 % sur un contrat français, quand elle accepte l'opération.
- Un cadre multi-devises et international. Crédit en euros, en francs suisses ou en dollars selon le projet, utile pour un achat à l'étranger ou un expatrié.
Le contrat continue par ailleurs de bénéficier de la fiscalité française de l'assurance-vie : le crédit n'est pas un rachat, il ne déclenche aucune imposition. C'est ce qui rend le montage pertinent pour un dirigeant qui vient de céder son entreprise ou pour une famille qui veut financer un achat immobilier sans toucher à un capital investi, comme dans l'exemple détaillé de notre article sur l'investissement au Luxembourg.
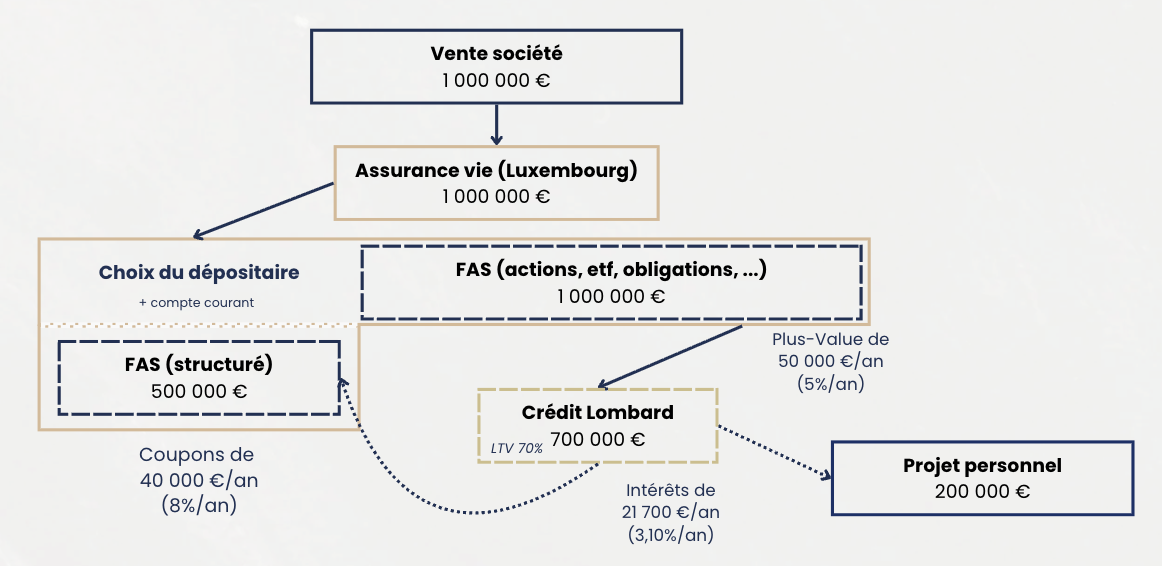
Exemple : financer un projet sans désinvestir
Prenons un exemple concret combinant crédit lombard et assurance-vie luxembourgeoise.
Étape 1, Structurer la liquidité reçue après cession
Un client dispose de 1 500 000 € après avoir cédé son entreprise. Plutôt que de laisser ce capital inactif, il décide, avec son conseil, de le structurer dans une assurance-vie luxembourgeoise via un FAS (Fonds d'Assurance Spécialisé). La liquidité est investie en actions, ETF et obligations pour bâtir une allocation équilibrée.
Étape 2, Mettre en place un crédit lombard
Le portefeuille de 1 500 000 € sert de base à un crédit lombard de 1 125 000 € (LTV de 75 %). Le client obtient ainsi une liquidité importante sans désinvestir. Il peut la mobiliser pour un projet personnel ou la réinvestir.
Étape 3, Réinvestir et maîtriser les coûts
S'il investit la somme reçue sur un second FAS composé de produits structurés, il peut viser un rendement cible de l'ordre de 90 000 € par an (8 %). Pendant ce temps, ses 1 500 000 € initiaux restent investis et visent également ~90 000 € de rendement annuel (6 %).
Les intérêts du crédit (≈ 3,62 %) peuvent être financés par le rendement des placements de l'assurance-vie luxembourgeoise.
Cet exemple est indicatif et ne constitue ni une promesse de rendement, ni un conseil personnalisé. La performance réelle dépend des conditions de marché, de la sélection des supports et de la durée du financement. Toute mise en place suppose un audit patrimonial complet préalable.
Simulez votre stratégie de levier
Visualisez concrètement la mécanique du levier : ajustez votre capital placé, la LTV (donc le montant du crédit lombard), son coût annuel et le rendement moyen de vos placements. Le simulateur fait apparaître le delta entre les intérêts du lombard à payer et le rendement généré, puis votre capital au terme, net du remboursement du crédit.
- Capital total au travail (initial + lombard)
- 2 625 000 €
- Valeur des placements au terme
- 4 700 975 €
- Intérêts du lombard cumulés
- − 405 000 €
- Remboursement du capital emprunté
- − 1 125 000 €
- Capital net final
- 3 170 975 €
- Gain du levier (vs 2 686 272 € sans levier)
- + 484 704 €
Un conseiller calibre avec vous la LTV, le coût réel et l'allocation, en fonction de votre situation et de votre tolérance au risque.
* Simulation purement illustrative. Hypothèses de rendement et de taux annuels constants ; crédit lombard supposé « in fine » (seuls les intérêts sont réglés chaque année, le capital emprunté est remboursé au terme). Calcul hors fiscalité et hors frais. Elle ne constitue ni un conseil en investissement ni une garantie de performance. Le levier amplifie les gains comme les pertes : les supports en unités de compte présentent un risque de perte en capital et une baisse des actifs nantis peut entraîner un appel de marge. Les performances passées ou simulées ne préjugent pas des performances futures.
Pas de liquidation
Conservez votre portefeuille, votre stratégie d'investissement et votre fiscalité.
Souplesse de remboursement
In fine, amortissable, ligne de crédit révolving, selon le projet et votre situation.
Optimisation fiscale
Évitez la cristallisation prématurée de plus-values latentes.
Effet de levier maîtrisé
Calibré et stress-testé selon votre profil de risque et votre allocation.